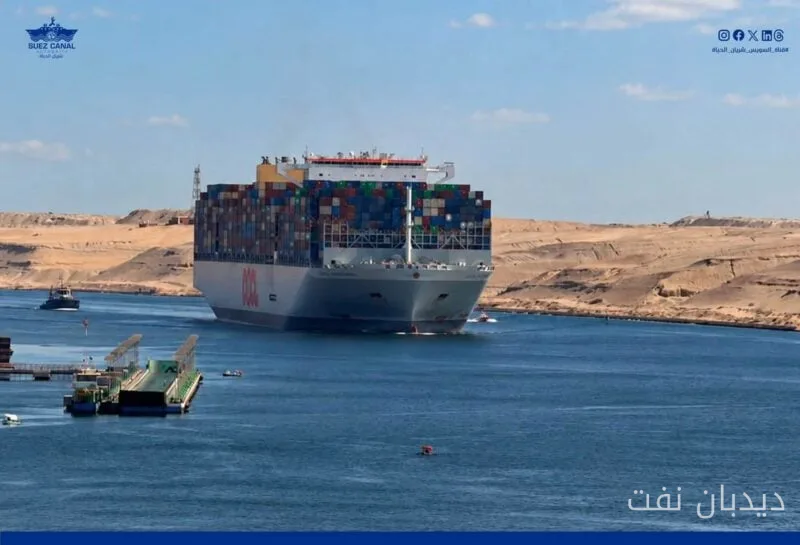
نفتکش OOCL Portugal در تاریخ ۱۶ سپتامبر ۲۰۲۶ به کانال سوئز وارد شد، که این رویداد نخستین عبور COSCO SHIPPING Lines به سمت جنوب از زمان آغاز بحران دریای سرخ به شمار میآید. این عبور، در شرایطی که ترافیک کشتیهای کانتینری در حال بازگشت به کانال سوئز است، میتواند تأثیرات عمدهای بر بازار حمل و نقل دریایی و بهویژه مسیرهای آسیا-اروپا داشته باشد.
کاهش نرخ حمل و نقل کانتینری
شاخص جهانی حمل و نقل کانتینری در هفته جاری به میزان ۱ درصد کاهش یافت و به رقم ۴۴۶۸ دلار در هر کانتینر ۴۰ فوت رسید. این کاهش عمدتاً ناشی از افت نرخهای حمل و نقل در مسیرهای آسیا-اروپا است که با بازگشت ترافیک کشتیها به کانال سوئز، ظرفیت مؤثری به بازار افزوده شده است.
بیشتر بخوانید: کاهش تردد کشتیها در تنگه هرمز به چهار مورد در روز
بر اساس گزارشها، نرخهای حمل و نقل از شانگهای به جنوا با ۵ درصد کاهش به ۳۸۳۵ دلار و از شانگهای به روتردام با ۴ درصد کاهش به ۳۴۸۵ دلار در هر کانتینر ۴۰ فوت رسید. این در حالی است که ترافیک کشتیهای کانتینری در کانال سوئز در هفته ۳۸ به ۴۸ مورد افزایش یافته است.
مدیریت ظرفیت و پیشبینیهای آینده
شرکتهای حمل و نقل با کاهش برنامهریزی شده ظرفیت، در حال آمادهسازی برای تعطیلات هفته طلایی چین هستند. تعداد ۷ سفر خالی از آسیا به اروپا برای هفته آینده اعلام شده که نسبت به ۳ سفر خالی در هفته گذشته افزایش یافته است. با این حال، انتظار میرود افزایش ظرفیت ناشی از بازگشت ترافیک کانال سوئز این کاهشها را جبران کند.
بازار ترانزیت در مسیرهای ترنسپاسیفیک (Transpacific) وضعیت بهتری دارد. نرخهای حمل و نقل از شانگهای به لس آنجلس با ۲ درصد افزایش به ۷۸۳۸ دلار و از شانگهای به نیویورک تقریباً ثابت مانده و به ۱۰۳۷۳ دلار رسیده است. در حالی که با نزدیک شدن به تعطیلات هفته طلایی، ۱۵ سفر خالی از ترنسپاسیفیک برای هفته آینده اعلام شده است.
وضعیت نامشخصی در بازار وجود دارد. تهدیدات امنیتی در دریای سرخ همچنان بر تصمیمات مسیریابی شرکتها تأثیرگذار است و در عین حال، محدودیت ظرفیت در کانال پاناما نیز ادامه دارد. اختلالات کارگری در آلمان و کاهش سطح آب در رود راین نیز زنجیره تأمین اروپا را پیچیدهتر کرده است.
با توجه به این شرایط، انتظار میرود نرخهای حمل و نقل کلی بین شرق و غرب مجدداً در هفته آینده کاهش یابد، زیرا بازار به سمت تعطیلات هفته طلایی پیش میرود و ظرفیت مؤثر بیشتری به بازار بازمیگردد.
بیشتر بخوانید: کشتی باری Cape Falcon پس از یک هفته به آب برگشت · پیشبینی ماندگاری بازار نفتکشهای VLCC توسط مورگان استنلی