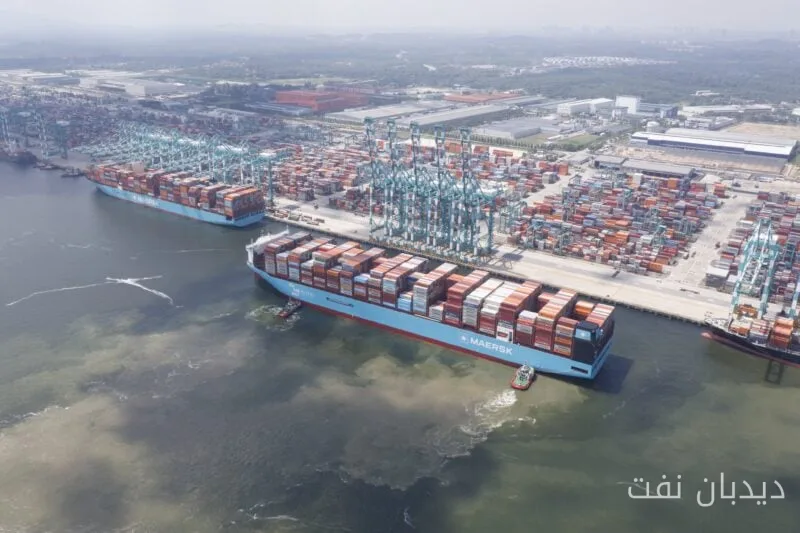
A.P. Moller-Maersk A/S در سال ۲۰۲۶ به دلیل تقاضای قوی و اختلالات زنجیره تأمین، شاهد افزایش قابل توجهی در سهام خود بوده است. این شرکت دانمارکی به تحلیلگران دلایل جدیدی برای بازنگری در نظرات منفی خود دربارهٔ سهامش ارائه کرده است. سهام این شرکت تقریباً ۶۰ درصد در سال جاری افزایش یافته و این موضوع باعث شده تا دو بار پیشبینیهای مالی خود را در تابستان بهروزرسانی کند.
تأثیر اختلالات زنجیره تأمین
اختلالات در دریای سرخ و تنگه هرمز ظرفیت کشتیها را محدود کرده و تعادل عرضه و تقاضا را به نفع مالکان کشتی تغییر داده است. با این حال، با از سرگیری تردد کشتیها در دریای سرخ، این حمایت به تدریج کاهش خواهد یافت. تحلیلگران بر این باورند که ظرفیت اضافی میتواند فشار زیادی بر نرخهای بارگیری در درازمدت وارد کند.
بیشتر بخوانید: جواد امام: جنگ توجیه ناکامیهای دولت پزشکیان نیست
با این حال، تحلیلگران در مجموع همچنان بدبین هستند. از میان ۲۶ تحلیلگر تحت رصد، تنها یکی از آنها توصیه به خرید سهام این شرکت کرده است. بسیاری از آنها به پایدار بودن نرخهای بارگیری و دیگر عوامل مثبت شک دارند. تحلیلگر HSBC Holdings Plc، Parash Jain، در حالی که تنها تحلیلگر با ارزیابی خرید سهام A.P. Moller-Maersk است، اذعان میکند که شتاب نرخهای بارگیری به زودی کاهش خواهد یافت، اما بر این باور است که این شرکت در مقایسه با رقبای بلندمدت خود، وضعیت بهتری دارد.
پیشبینیهای مالی و نگرانیها
در این بین، تحلیلگران Barclays Plc به رهبری Marco Limite بیان کردهاند که وضعیت مالی A.P. Moller-Maersk برای گزارشهایی که در ماه نوامبر منتشر خواهد شد، بسیار قوی است. در حالی که تحلیلگران JPMorgan Chase & Co، به رهبری Alexia Dogani، دیدگاه بدبینانهتری در میانمدت دارند و به تحلیلگران توصیه کردهاند که احتیاط کنند. پس از گزارش دومینربع سال، Dogani با اشاره به «اوج خوشبینی» در مورد سهام، هدف قیمت ۱۰،۰۰۰ کرون دانمارکی (۱،۵۴۳ دلار) را پیشنهاد داده که کمتر از نصف قیمت فعلی سهام است.
تحلیلگران پیشبینی میکنند که سطح درآمدها و نرخهای بارگیری فعلی پایدار نخواهد بود. Dogani در یادداشتی در تاریخ ۳۱ اوت نوشت: «این تولید نقدینگی قوی در کوتاهمدت احتمالاً به بازدههای قابل توجه برای سهامداران منجر نخواهد شد، زیرا سرمایهگذاری در بخش اقیانوس باید افزایش یابد تا از کاهش سهم ظرفیت خود جلوگیری کند.»
با این حال، سرمایهگذاری در A.P. Moller-Maersk در سال ۲۰۲۶ به مراتب دشوارتر شده است، زیرا سهام این شرکت حدود ۲۵ درصد بالاتر از میانگین قیمت هدف ۱۲ ماهه میان تحلیلگران قرار دارد. علاوه بر این، علاقه به فروش کوتاه نیز کاهش یافته است. بر اساس دادههای S&P Global Market Intelligence، تعداد سهام در حال قرض، که نشاندهندهٔ علاقه به فروش کوتاه است، از حدود ۲۰ درصد در ابتدای سال به حدود ۱۰ درصد در حال حاضر کاهش یافته است.
بیشتر بخوانید: حجت الاسلام و المسلمین رضا رنجپور بناب دستور توقیف ۳۰۰ خودروی متخلف را صادر کرد · فرماندار تایباد: کنترل قاچاق سوخت در مرز دوغارون با استفاده از ظرفیتهای موجود