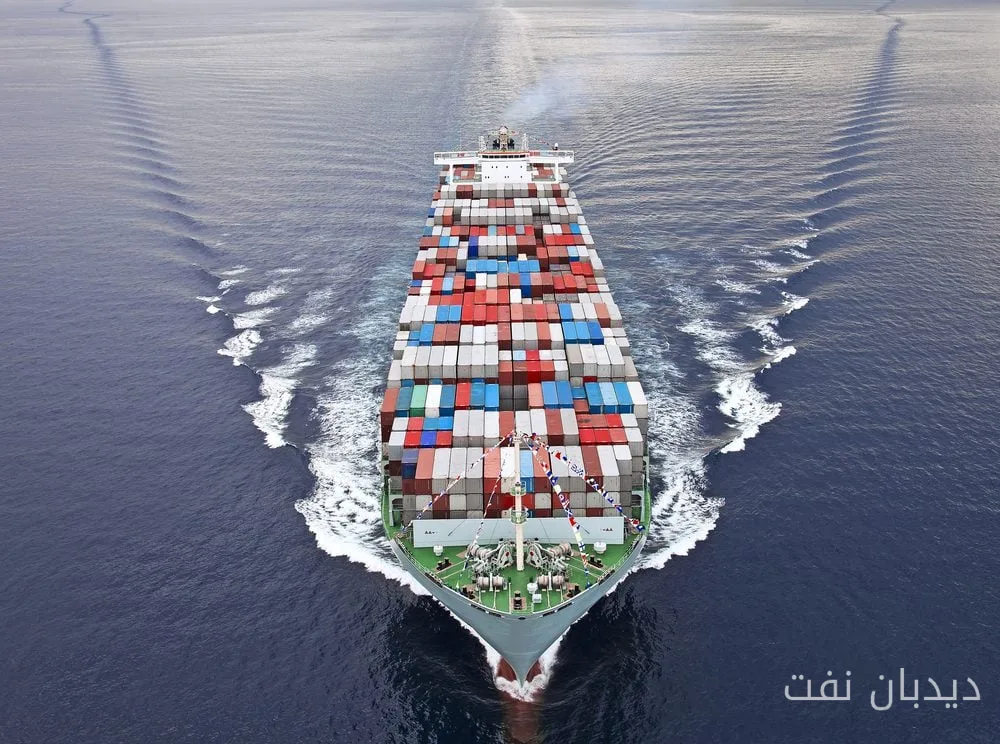
تحلیل جدیدی از بازار حمل و نقل کانتینری توسط BIMCO (انجمن بینالمللی کشتیرانی و حملونقل) ارائه شده است که نشان میدهد فشار عرضه در این بازار به رغم اختلالات در تنگه هرمز در حال افزایش است. در این بررسی، تأثیر بازگشت کشتیهای کانتینری به مسیر کانال سوئز - دریای سرخ پیشبینی شده و چالشهای موجود در این بخش مورد بررسی قرار گرفته است.
رشد حجم کانتینرها و توازن عرضه و تقاضا
طبق محاسبات BIMCO، حجم جهانی کانتینرها در هفت ماه نخست سال ۲۰۲۶ به میزان ۵.۱ درصد نسبت به سال گذشته افزایش یافته است. این رشد قوی در معاملات غیر از خلیج فارس، تأثیر منفی کاهش حجم معاملات با آسیا جنوبی و غربی را جبران کرده است. همچنین، صادرات از آسیای شرقی و جنوبشرقی بیش از نیمی از رشد ثبتشده را تشکیل میدهد.
بیشتر بخوانید: دولت آمریکا خواستار انزوای اقتصادی کامل ایران شد
BIMCO اشاره میکند که رشد قوی در معاملات غیر از خلیج فارس، تا کنون توازن عرضه و تقاضا را حفظ کرده است. عدم وجود برخی کشتیها نیز به کاهش ظرفیت کمک کرده و این در حالی است که کشتیها به منظور جلوگیری از خطرات احتمالی در دریای سرخ، به مسیر Cape of Good Hope تغییر مسیر دادهاند.
چالشهای زمانبندی و تأثیر طوفانها
از دیگر چالشهای موجود در این بخش، کاهش قابل توجه قابلیت زمانبندی در بین شرکتهای حمل و نقل کانتینری است که در ماه اوت به ۲۹ درصد کاهش یافته است. این وضعیت به تأخیر در مسیر Far East - Europe منجر شده و بر روند تجارت و مذاکرات قراردادهای آتی تأثیر منفی گذاشته است.
علاوه بر این، تأثیرات باقیمانده ناشی از طوفانهای متوالی، منجر به انباشت ۱.۱ میلیون TEU از بارها در بنادر نینگبو، شانگهای و یانتیان شده است. این مسائل به پیچیدگیهای موجود در تجارت افزوده و نیاز به بهبود در زمانبندی را نمایان میسازد.
BIMCO همچنین به کاهش سرعت متوسط کشتیها اشاره کرده و پیشبینی میکند که این روند در سال ۲۰۲۷ ادامه یابد. با حل برخی از چالشها و بازگشت شرکتهای حمل و نقل مانند CMA CGM، Maersk، Hapag-Lloyd و MSC به مسیر کانال سوئز - دریای سرخ، انتظار میرود ظرفیت بیشتری آزاد شود.
در پایان، BIMCO تخمین میزند که اگر روند عادیسازی ادامه یابد، رشد تقاضای کشتی ممکن است پنج درصد کمتر از پیشبینیها باشد. این در حالی است که پس از عادیسازی کامل مسیرها، تقاضای کشتیها میتواند ۱۰ درصد کمتر از حالتی باشد که مسیر Cape of Good Hope همچنان در اولویت قرار گیرد.
بیشتر بخوانید: تحلیلگر پاکستانی: خلیج فارس باید مسیر امن انتقال انرژی باشد · نیکزاد: از تنگه هرمز کوتاه نمیآییم و آمریکا باید مشکل انرژی را حل کند