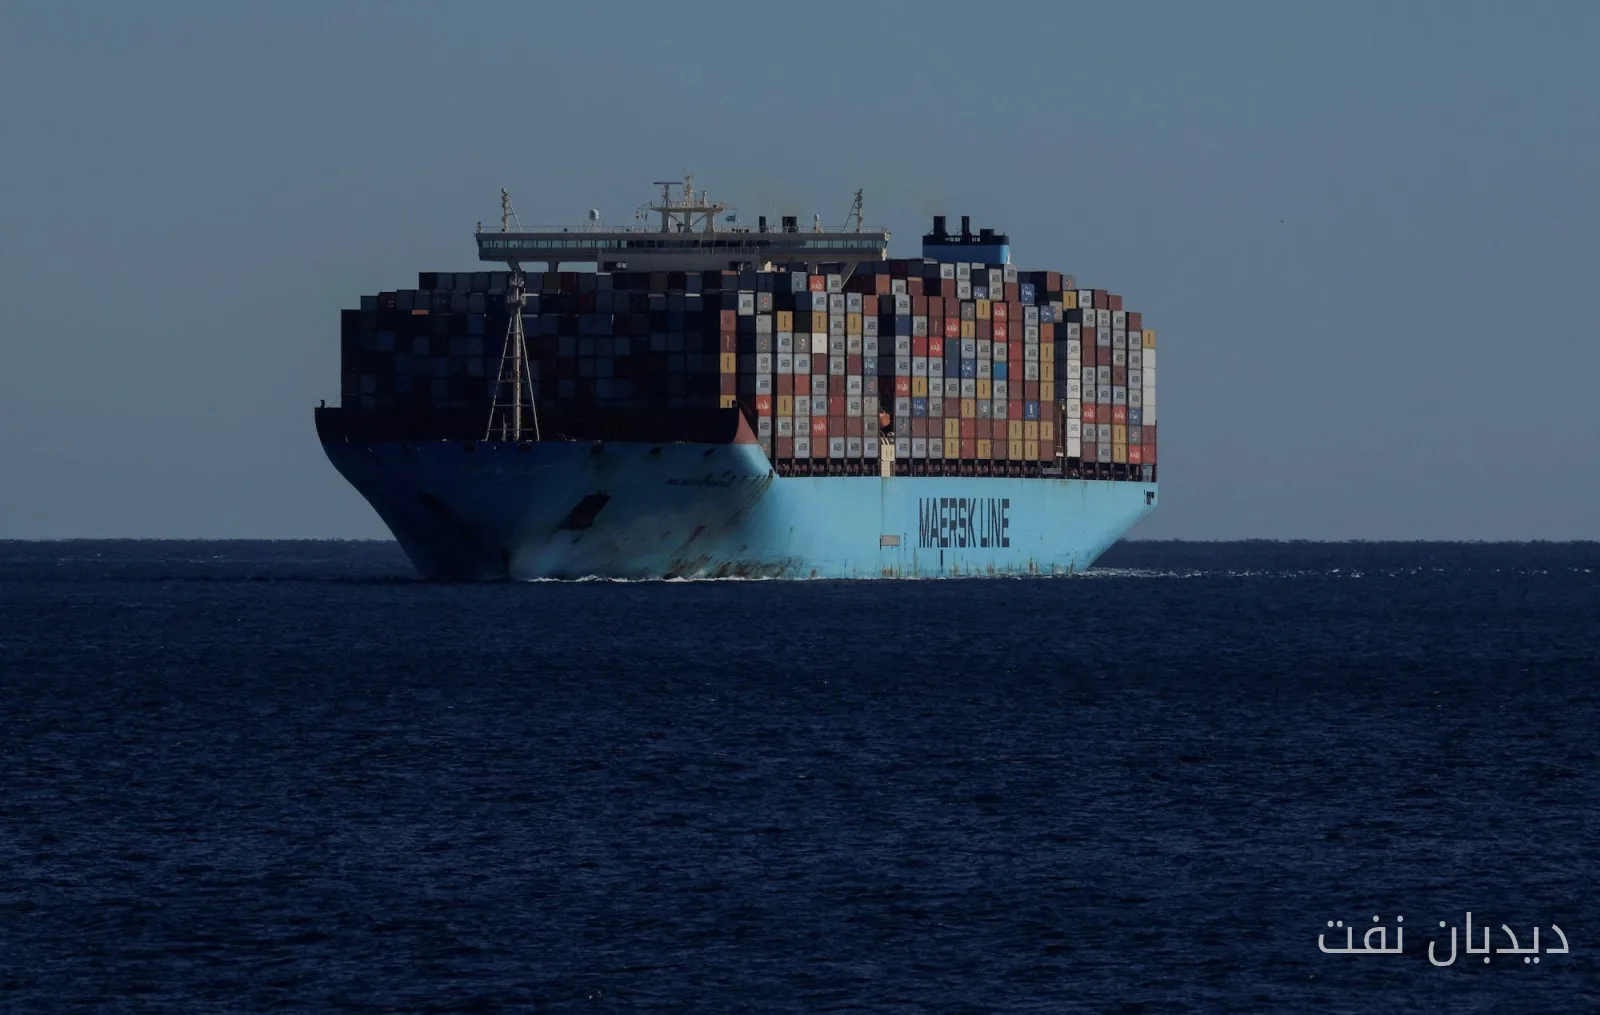
ماهرس (Maersk) پیشبینی سود خود برای سال جاری را به دلیل نرخهای بالای حمل و نقل، تقاضای پایدار کالا و اختلالات وسیع در زنجیره تأمین، به روز کرد. این شرکت دانمارکی اکنون انتظار دارد EBITDA زیرین خود را بین ۱۴ تا ۱۴.۵ میلیارد دلار برآورد کند که از پیشبینی قبلی ۱۰.۵ تا ۱۲.۵ میلیارد دلار افزایش یافته است.
عملکرد قوی در سهماهه سوم
این بهروزرسانی پس از یک سهماهه سوم قوی صورت گرفته است که در آن درآمدها نسبت به سال گذشته ۲۷ درصد افزایش یافته و به ۱۸.۱ میلیارد دلار رسیده است. EBITDA نیز از ۲.۷ میلیارد دلار به ۴.۷ میلیارد دلار افزایش یافته و سود عملیاتی بیشتر از دو برابر شده و به ۳.۳ میلیارد دلار رسیده است.
بیشتر بخوانید: مدیریت شهری تهران صرفهجویی در مصرف سوخت را اولویت قرار داد
بخش دریایی ماهرس سود عملیاتی ۲.۶ میلیارد دلاری تولید کرده است که در مقایسه با ۵۶۷ میلیون دلار سال گذشته قابل توجه است. نرخهای بالای حمل و نقل بهطور قابل ملاحظهای از کاهش جزئی حجمها جبران کرده است. وینسنت کلرک، مدیر عامل ماهرس، به تقاضای رو به رشد کالاهای مرتبط با سرمایهگذاری در زیرساختهای الکتریکی، انرژی و هوش مصنوعی اشاره کرد و افزود که ناوگان ماهرس با ۹۶ درصد ظرفیت مشغول به کار است.
چالشهای موجود و بازخورد تحلیلگران
با این حال، نتایج به دست آمده باعث شگفتی برخی از تحلیلگران نشده است. تحلیلگران SEB اشاره کردند که بهروزرسانی سود، در حالی که قابل توجه است، نتوانسته به انتظارات برخی خریداران پاسخ دهد. EBITDA سهماهه سوم ۴.۷۱ میلیارد دلار بود که کمتر از پیشبینی ۵.۵۶ میلیارد دلاری این بانک و ۵.۱۷ میلیارد دلار اجماع تحلیلگران است. همچنین، تحلیلگران استدلال کردند که عملکرد ماهرس در مقایسه با رقبای خود نسبتا ضعیف بوده است.
حجمهای ماهرس ۰.۸ درصد کاهش یافته است، در حالی که رقبای خود مانند Ocean Network Express و COSCO به ترتیب ۴.۵ درصد رشد داشتهاند. بازار کانتینرها وارد آخرین سهماهه سال با یک واگرایی فزاینده بین تجارتهای اصلی شرق-غرب میشود.
تحلیلهای Alphaliner نشان میدهد که تجارت ترانسپاسیفیک حدود پنج برابر بیشتر از تجارت آسیا-اروپا در هر مایل دریایی درآمد تولید میکند. نرخهای حمل و نقل در حال حاضر در سطح تاریخی بسیار بالا قرار دارند، با نرخهای آسیا-ساحل غربی ایالات متحده به ۸,۳۴۰ دلار به ازای هر FEU و نرخهای ساحل شرقی به ۹,۹۱۱ دلار.
با این حال، نشانههای اولیه اصلاح در نرخها در حال ظهور است. آخرین شاخص جهانی کانتینر Drewry به میزان ۳ درصد به ۴,۴۲۹ دلار به ازای هر FEU کاهش یافته است. نرخهای شانگهای-لسآنجلس ۶ درصد و شانگهای-نیویورک ۵ درصد کاهش یافتهاند. نرخهای آسیا-اروپا نیز وضعیت باثباتتری دارند.
Drewry پیشبینی میکند که نرخهای ترانسپاسیفیک تحت فشار بیشتری قرار خواهند گرفت، چرا که واردات ایالات متحده پیشبینی میشود در ماه نوامبر ۱۱ درصد کاهش یابد. شرکتها به این تغییرات با سفرهای خالی پاسخ میدهند، اما حجم بالای ظرفیت مستقر در اقیانوس آرام به طور فزایندهای دشوار است که جذب شود.
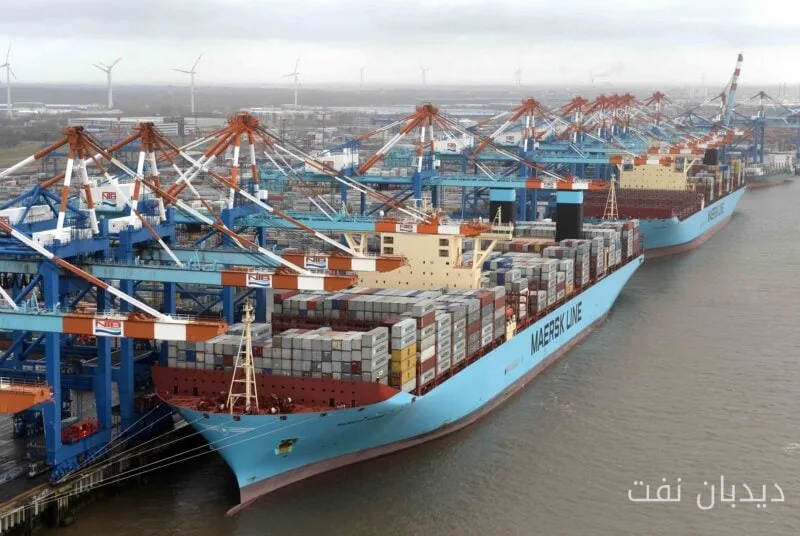
چشمانداز بلندمدت ممکن است نگرانکنندهتر باشد. گزارشات نشان میدهد که فهرست سفارشات کشتیهای کانتینری به ۱۵.۱۲ میلیون TEU رسیده است که معادل ۴۳.۹ درصد از ناوگان موجود است. بازگشت سریع به کانال سوئز نیز تهدیدی برای آزادسازی ظرفیت مؤثر اضافی است.
به طور کلی، در حالی که ماهرس در حال بهرهبرداری از نرخهای بالای حمل و نقل و تقاضای پایدار است، چالشهای قابل توجهی از جمله عملکرد ضعیف در مقایسه با رقبا و فشارهای آینده در بازار وجود دارد.
بیشتر بخوانید: صندوق پروژه سولار فارابی از پیشرفت نیروگاههای خورشیدی در سیستان و بلوچستان خبر داد · هشدار Christoph Toepfer درباره ریسکهای بازار حمل و نقل دریایی