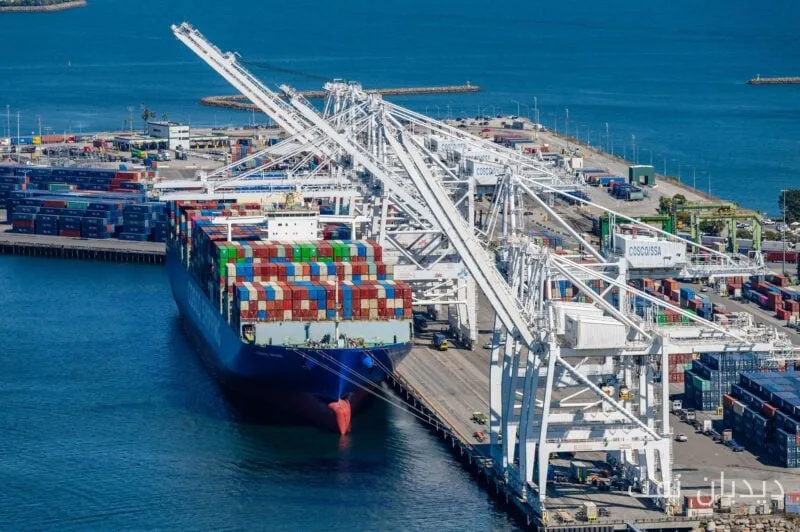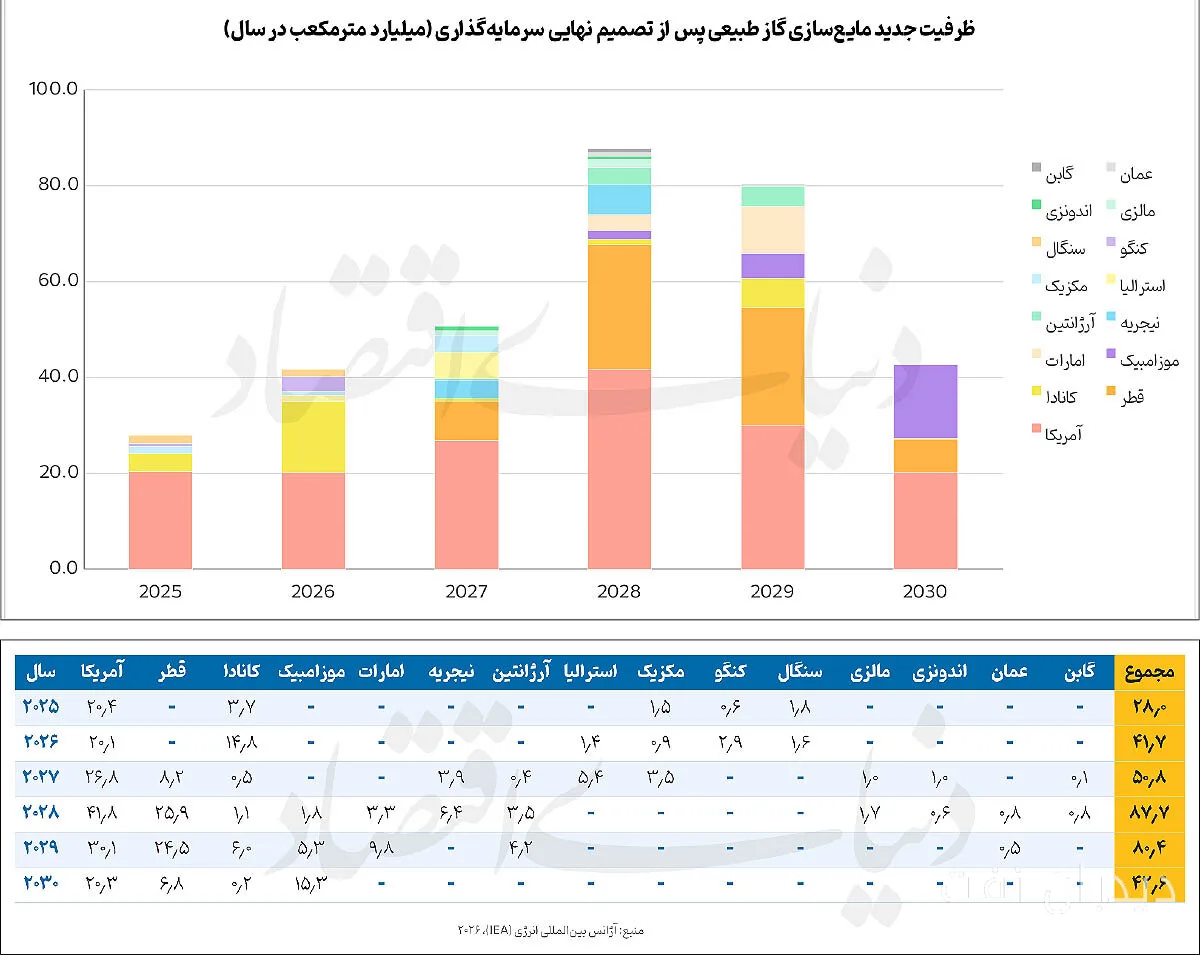
Die jüngsten Entwicklungen auf dem globalen Flüssiggasmarkt zeigen den Eintritt neuer Akteure in dieses Feld. Kanada wird 2025 mit dem LNG Canada-Projekt zu den Exporteuren von Flüssiggas stoßen. Das Land hat aufgrund des Zugangs zu reichen Gasressourcen und der Möglichkeit, Ladungen von den Pazifikküsten zu den asiatischen Märkten zu versenden, eine günstige Position zur Entwicklung seiner Exporte.
Die Rolle von Mauretanien und Senegal im Flüssiggasmarkt
Parallel zu diesen Entwicklungen werden Mauretanien und Senegal 2025 mit der Durchführung eines gemeinsamen Projekts ihre ersten LNG-Lieferungen exportieren. Diese Maßnahme könnte dazu beitragen, die Einflussnahme dieser beiden Länder auf dem globalen Gasmarkt zu erhöhen, vorausgesetzt, dass die nachfolgenden Phasen und ihre Produktionskapazitäten richtig entwickelt werden. Nigeria und Kongo erweitern ebenfalls ihr Angebot und werden als Beispiele für die Exportentwicklung außerhalb der traditionellen Marktzentren anerkannt.
Mehr lesen: Masoud Abka: Rückstand bei der Entwicklung der Infrastruktur hindert die Stahlproduktion
Prognose neuer Exportkapazitäten
Der Bericht der Internationalen Energieagentur (IEA) vom 1. Oktober 2023 prognostiziert, dass die Exportkapazität von Flüssiggas weltweit zwischen 2025 und 2030 um mehr als 330 Milliarden Kubikmeter pro Jahr steigen wird. Dieser Anstieg wird aus Projekten resultieren, die bis Anfang 2025 eine endgültige Investitionsentscheidung erreicht haben und im Bau sind. Es wird erwartet, dass die neue Kapazität, die jedes Jahr in Betrieb genommen wird, allmählich von etwa 30 Milliarden Kubikmetern im Jahr 2025 auf ihren Höhepunkt von etwa 90 Milliarden Kubikmetern im Jahr 2028 ansteigt.
Dennoch können geopolitische Risiken, insbesondere die Auswirkungen der aktuellen Konflikte im Nahen Osten sowie mögliche Verzögerungen bei der Umsetzung von Projekten, diesen Trend erheblich verändern. Zudem wird erwartet, dass einige ältere LNG-Projekte in den kommenden Jahren mit Produktionsrückgängen konfrontiert werden, was einen Teil des signifikanten Angebotswachstums, das aus der Inbetriebnahme neuer Projekte resultiert, neutralisieren könnte.
Die Auswirkungen von Angebotsstörungen auf den Markt
Störungen im Angebot des Persischen Golfs haben asiatische Importeure dazu veranlasst, ihre Einkaufsquellen zu diversifizieren. Käufer zeigen eine größere Neigung, Ladungen aus Regionen wie Westafrika, Indonesien, Australien und Nordamerika zu beziehen. Andererseits zeigen Berichte, dass die Nachfrage nach LNG in einigen asiatischen Märkten aufgrund hoher Preise, verlangsamtem Wirtschaftswachstum und steigender Inlandsproduktion geschwächt wurde. Außerdem wird erwartet, dass die Nachfrage nach LNG in Europa zwischen 2025 und 2030 um etwa 23 Prozent zurückgehen wird.
Die Internationale Energieagentur hat ebenfalls erklärt, dass Störungen beim Durchgang durch die Straße von Hormus und Schäden an den LNG-Anlagen in Katar die globale Angebotsprognose verändert haben und die Auswirkungen einer neuen Kapazitätsbildung mindestens um 2 Jahre verzögert haben. Der gesamte Rückgang des Angebots aufgrund kurzfristiger Störungen und deren mittelfristigen Folgen könnte im Zeitraum von 2026 bis 2030 etwa 120 Milliarden Kubikmeter erreichen.
Mehr lesen: Der türkische Außenminister warnt vor den wirtschaftlichen Folgen der Schließung der Straße von Hormus · Öffnung des Gubad-Rimdan-Passes in Iran und Pakistan