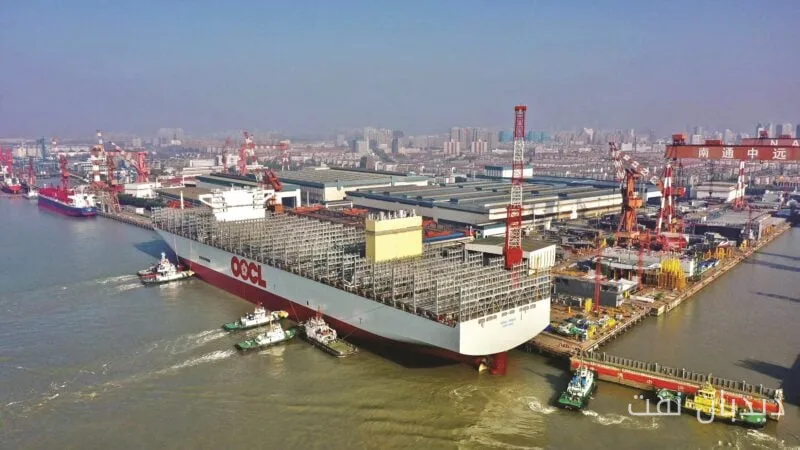
China setzt seine Dominanz auf dem globalen Schiffbaumarkt fort, indem es 74 Prozent der neuen Schiffbauaufträge im vergangenen Jahr übernommen hat. Laut neuen Analysen hat das gesamte Auftragsvolumen im Schiffbau bis zum 1. September 2026 203,2 Millionen Grosstonnage (CGT) erreicht, was einem Anstieg von 13 Prozent im Vergleich zu 180 Millionen CGT im vergangenen Jahr entspricht. Dieses Auftragsvolumen liegt zwar etwas unter dem historischen Rekord von 210,4 Millionen CGT, der im Mai verzeichnet wurde, übersteigt jedoch weiterhin den vorherigen Rekord von 195,4 Millionen CGT im Jahr 2008.
Chinas Dominanz auf dem Schiffbaumarkt
Chinesische Werften gehören zu den größten Nutznießern dieses Auftragsbooms und haben 74 Prozent der gesamten CGT, die in den letzten 12 Monaten vergeben wurde, für sich beansprucht. Derzeit hält China 64 Prozent des gesamten globalen Auftragsvolumens, was einen erheblichen Abstand zu Südkorea mit 19 Prozent und Japan mit nur 6 Prozent darstellt.
Mehr lesen: Mohammad Ali Dehghandahani hat 10 neue Vorschläge zur Entwicklung des Exports unterbreitet
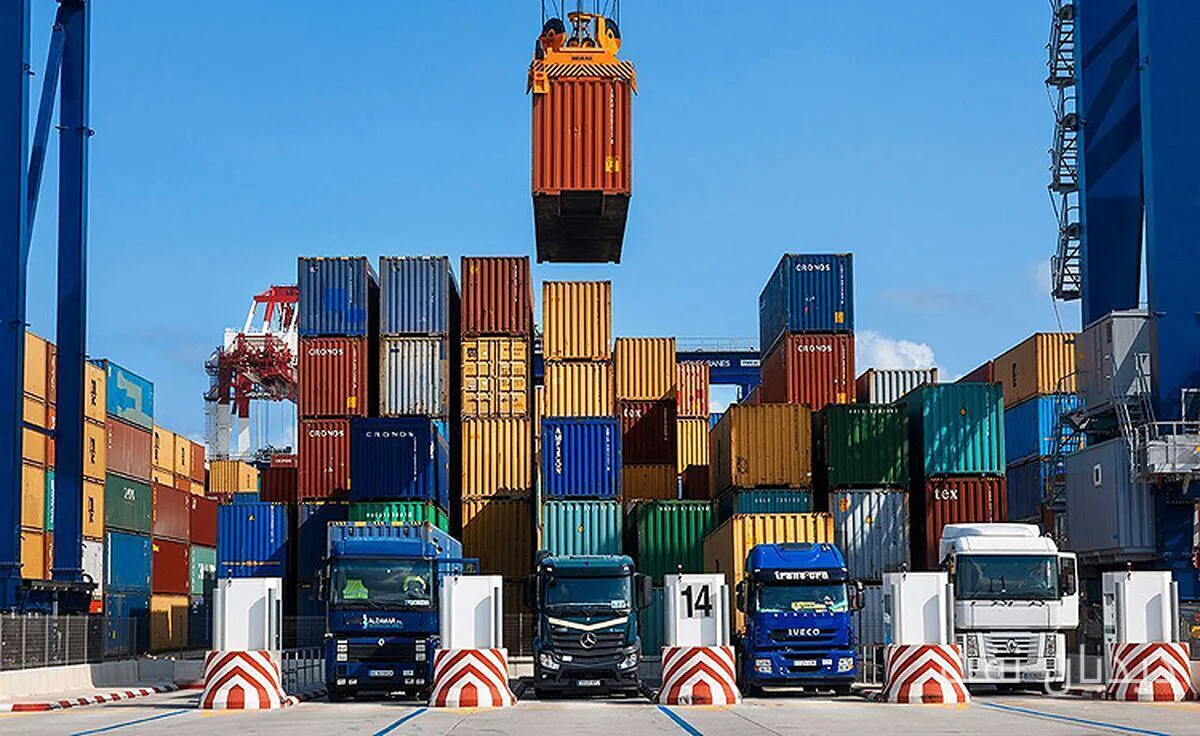
Chinas Dominanz zeigt sich insbesondere in den wichtigsten Bereichen des kommerziellen Transports. Die Werften des Landes halten mehr als 72 Prozent des Auftragsvolumens in jeder der sechs Hauptkategorien von Schiffen, einschließlich Containerschiffen, Tankern, Gasschiffen, Frachtschiffen, anderen Massengutschiffen und RoRo-Schiffen. Diese Sektoren machen insgesamt 88 Prozent des globalen Auftragsvolumens aus.
Herausforderungen und Chancen für die chinesische Schiffbauindustrie
Containerschiffe haben einen Großteil des Wachstums der Branche vorangetrieben. Experten zufolge machen Containerschiffe 30 Prozent der aktuell bestellten CGT und 68 Prozent des Anstiegs im vergangenen Jahr aus. Chinesische Werften halten in diesem Bereich 81 Prozent des globalen Auftragsvolumens.
Dennoch steht dieses enorme Auftragsvolumen gleichzeitig vor Herausforderungen für die Werften, insbesondere in China. Planungen zeigen, dass die Auslieferung der Schiffe die jüngsten Produktionszahlen erheblich übersteigen wird. Basierend auf der höchsten jährlichen Produktion jedes Landes zwischen 2021 und 2025 werden die chinesischen Werften im Durchschnitt 4,2 Jahre beschäftigt sein, während die Zahl für südkoreanische Werften 1,9 Jahre und für japanische Werften 1,7 Jahre beträgt.
Diese Herausforderungen ergeben sich aus der hohen Anzahl von Schiffen, die zur Auslieferung geplant sind. Die Gesamtproduktion von China, Südkorea und Japan wird im Jahr 2025 40,1 Millionen CGT erreichen, während die geplanten Auslieferungen bis 2027 auf 55,9 Millionen CGT und bis 2028 auf 60 Millionen CGT ansteigen werden. China hat den größten Anstieg in diesem Bereich und die Werften des Landes sollen im Jahr 2028 einen Rekord von 44 Millionen CGT ausliefern, was fast doppelt so viel ist wie die 22,7 Millionen CGT, die im Jahr 2025 ausgeliefert wurden.
Schätzungen zeigen, dass zur Erfüllung dieser Verpflichtungen die Produktionskapazität erheblich gesteigert werden muss. Wenn die Kapazitäten basierend auf der höchsten jährlichen Produktion zwischen 2021 und 2030 gemessen werden, sinkt die Auftragsabdeckung Chinas auf 2,1 Jahre, während sie für Südkorea und Japan 1,6 Jahre beträgt. Diese Zahlen deuten auf ein negatives Element in Bezug auf das schnelle Wachstum des chinesischen Schiffbaus hin. Während die Werften des Landes derzeit von einem enormen Auftragsvolumen profitieren, könnten die notwendigen Investitionen zur Erfüllung der Lieferverpflichtungen die Branche mit Überkapazitäten konfrontieren, falls die Nachfrage nach neuen Schiffen sinkt.
Experten zufolge hat China als führendes Land im globalen Schiffbau seine Position gestärkt, aber die Werften des Landes müssen die jährliche Produktion auf neue Rekordhöhen bringen, um ihren Verpflichtungen nachzukommen. Diese Kapazitätserhöhung zur Erreichung dieses Ziels könnte, falls die Aufträge zurückgehen, das Risiko einer ineffektiven Nutzung der Kapazitäten mit sich bringen.
Mehr lesen: Asghar Jahangir: Notwendigkeit einer Neugestaltung des Energieverbrauchs in Kulturzentren · Lieferung von Wärtsilä-Motoren für zwei neue Pumpenschiffe in Brasilien